La IPO di Anthropic ci spiega a cosa servono le bolle
Una storia semplice
Gli ultimi venticinque anni del ‘900 avevano permesso, costruendo sottotraccia rispetti ai fari della storia politica, le premesse di quella che poi sarebbe divenuta la Rivoluzione Digitale, un periodo che dalla fine dello scorso millennio e per i successivi decenni descriverà l’epoca che stiamo vivendo agli occhi dei posteri.
All’interno di questa rivoluzione si potrà poi isolare un momento, di almeno un ventennio tra il 2015 e il 2035, in cui chi ci studierà come reperti di un passato ormai lontano leggerà in che modo gli umani abbiano insegnato ai robot a parlare, scrivere, ragionare in modo – in qualche misura – autonomo.
Il ventennio breve dell’Intelligenza Artificiale non è ancora concluso, quindi, ma nessuno ne mette in dubbio la valenza, e non potrebbe farlo neanche volendo.
I robot senzienti che venivano raccontati da Asimov negli anni ’70 sono usciti dai romanzi e dai racconti e sono diventati bit, sono entrati nei server della Silicon Valley e nella vita quotidiana di milioni di persone in tutto il mondo.
Parlano, scrivono, rispondono. Guidano la macchina. Non manca molto che potranno anche camminare in mezzo a noi, in carne ed ossa: o meglio, silicio e metallo.
L’intelligenza artificiale è qui per restare.
Ma per farlo, naturalmente, è dovuta scendere a patti col capitalismo. Ovvero, manco a dirlo, fare un inevitabile patto col Diavolo.
Come funziona il capitalismo, tra aspettative ed euforia
Nemmeno 48 ore fa l’azienda Anthropic, fondata da Dario Amodei e madre di Claude, che è probabilmente la AI più capace del momento, ha dichiarato di volersi quotare nella Borsa di New York per 2 TRILIONI di dollari.
Due trilioni, per noi europei che non riusciamo nemmeno ad immaginarle queste cifre, sono 2.000 miliardi di dollari.
Li vale? Non li vale? Nelle ultime ore molti analisti hanno rivisto al ribasso questa cifra, suggerendo una capitalizzazione leggermente più modesta, tra 1,5 e 1,8 trilioni.
Perchè naturalmente il rischio è poi di non riuscire a piazzarle, queste azioni, potrebbe pensare un comune cittadino che non abbia mai messo piede a Wall Street.
Ma in effetti non è proprio così. Le azioni saranno comprate e questa IPO era prevista da tempo, da parecchio tempo.
Il punto è che il mercato azionario americano è in piena euforia da più di dieci anni, e la curva rialzista a cui abbiamo assistito rappresenta il bull market più impetuoso che Wall street abbia mai vissuto negli ultimi 50 anni.
Le quotazioni azionarie hanno superato i livelli di valore che si erano registrati – in piena euforia, pure quella – poco prima della famosa bolla delle DotCom di inizio millennio.
Allora, alcuni la ricorderanno, si erano quotate in borsa decine e decine di aziende nate sull’onda del successo dato dall’invenzione di internet, o meglio della sua adozione pubblica da parte dei consumatori. Le ‘dotcom’ erano aziende che avevano un dominio .com e che si proponevano come interpreti di una nuova economia digitale che avrebbe cambiato il modo in cui si vendono le merci nel mondo.
E quell’economia, va detto, si è in effetti realizzata.
Tra quelle dotcom c’era già Amazon, c’era Google, giganti che hanno davvero rivoluzionato l’economia e conquistato un posto stabile nei cieli stellati dell’alta finanza.
Ma ce n’erano anche tante che invece non avevano le stesse premesse, aziende che si erano capitalizzate in borsa lasciando presagire rendimenti stellari ma che poi sono crollate sotto il peso di aspettative non realizzate, facendo schiantare non solo il loro stesso titolo azionario, ma l’intero indice di borsa.
Una rapida crescita delle quotazioni, e una altrettanto rapida discesa sfrenata dei prezzi azionari, ecco cos’è una bolla di mercato.
Un meccanismo che si auatoalimenta, sia quando cresce che quando scoppia, e scende.
Tutti comprano sognando un roseo futuro da milionari, e poi tutti vendono al ribasso quando invece si manifesta una realtà di azioni che valgono quanto la carta straccia.
In quella bolla, però, alcuni giganti della nuova economia digitale sono rimasti. Comprare Amazon, o Google, quando le sue azioni erano quotate pochissimo, nel baratro della bolla, sarebbe stato l’investimento migliore da poter fare nella vita, se visto con gli occhi di oggi.
Oggi sia Google che Amazon sono tra le 7 aziende più capitalizzate di Wall Street, e le azioni che in quel momento valevano qualche spicciolo oggi quotano una fortuna.
Quindi non facciamo ci ingannare. Le ‘bolle’ non cambiano il corso della storia. Anzi, sono il segno di un lungo periodo ancora tutto da disegnare.
Ma sul piano strettamente finanziario hanno un ruolo tutt’altro che accessorio, ed anzi i manovratori occulti di Silicon Valley sanno benissimo a cosa servono. Siamo noialtri ingenui consumatori che facciamo fatica ad intepretare questi occulti, osceni, magmatici movimenti del mercato.
Il modello del Venture Capital e come remunerare gli investitori
Naturalmente il mercato ha dei parametri attraverso cui valuta il valore di una azienda e delle sue azioni. Investimenti immobilizzati, ricavi e profitti nel tempo. Parametri che tutto sommato si potrebbero commentare facilmente, se parlassimo di un’economia che si limita alla matematica.
Ma il problema è che quotarsi in borsa significa anche dare un valore alle aspettative di guadagno, un profitto futuro che si suppone, si spera, si crede possa arrivare, e che può ingolosire gli investitori che comprano le azioni.
Ecco, l’aspettativa diventa euforia quando l’immaginazione crea un valore di mercato che non corrisponde davvero alle vendite reali che quel prodotto potrà avere negli anni a venire.
Una bolla di mercato è proprio questo, una crescita immaginaria del valore che alimenta aspettative che non possono essere realizzate. Ma non nasce per caso, e stupirsi nel momento in cui la bolla scoppia significa non aver capito in che modo quella bolla ha iniziato a gonfiarsi, inflazionando gli investimenti.
Il venture capitalism coltiva valore azionario da poco meno di un secolo, letteralmente allevando aziende fin da quando sono poco più che semi, fungendo da incubatore, e garantendo strumenti di crescita che siano capaci di alimentare una crescita di valore che poi possa remunerare il venture capitalist.
Più sono ingenti gli investimenti nella fase di incubazione più sarà necessario una capitalizzazione di mercato da capogiro, per permettere ai venture investors di decuplicare i soldi investiti nelle fasi preliminari: quando le azioni sbarcano sui mercati azionari è il momento di incassare.
Nelle IPO, o meglio nei mesi successivi, quando tutti comprano c’è qualcuno che vende, irrimediabilmente.
Sono i venture capitalist che recuperano i soldi spesi. E che vogliono che le quotazioni di partenza siano sovradimensionate per garantire un profitto su quell’investimento fatto quando il futuro dell’azienda era ancora tutto da scrivere.
In casi come questi, infatti, un’azione viene offerta sul mercato, nella sua prima collocazione durante le IPO, ad un prezzo che scenderà di parecchio dei mesi successivi. Vedi il caso di SpaceX.
Ecco come nascono i 2 trillion ipotizzati per la IPO di Anthropic, che ancora a magggio 2026 veniva valutata poco più di 900 miliardi di dollari.
E quali sono gli investitori che devono recuperare cash dalle spese fatte su Anthropic negli ultimi 5 anni?
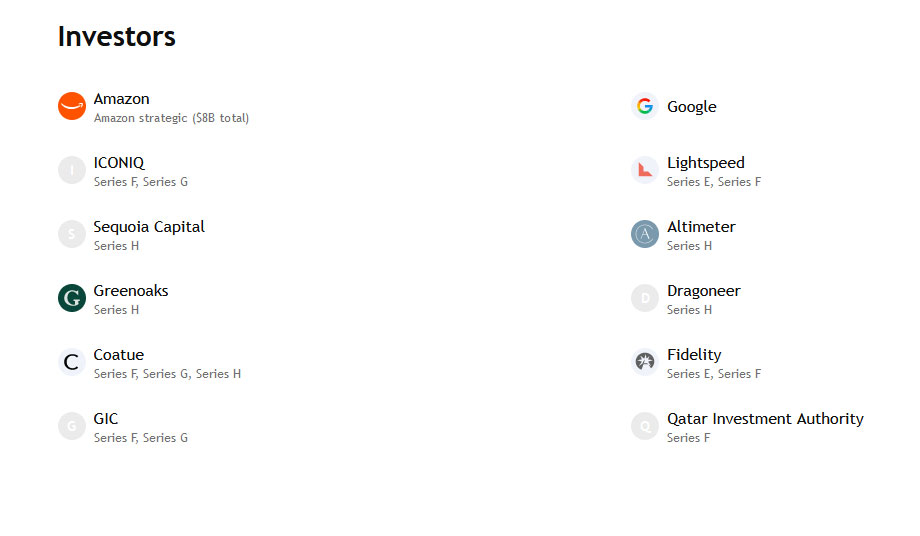
Tralasciamo Amazon e Google, che fra l’altro hanno offerto l’infrastruttura necessaria per scalare posizioni di mercato nei confronti del concorrente ChatGPT di OpenAI.
Tra questi ci sono nomi di società di venture capitalism che sono una garanzia, come Sequoia Capital e Menlo Ventures.
Gente che ha finanziato decine e decine di startup, sia chiaro. Ma tra queste ce ne sono alcune che hanno avuto un discreto seguito, come Google, Apple, Nvidia, AirBnb, YouTube, Paypal, Klarna, Stripe, DoorDash, Uber, Cisco, WhatsApp, Hubspot, Reddit.
Il fondatore di Sequoia, uno di più importanti venture capitalist del mondo, Don Valentine, offrì il suo primo investimento ad Atari, nel 1975, prima che la società fosse poi venduta per diversi milioni di dollari alla Warner. I vecchi smanettoni come me ricorderanno l’Atari, una delle primissime console per videogiochi che riuscì ad entrare nelle case di milioni di ragazzini in tutto il mondo, tra la seconda metà degli anni ’70 e la prima metà degli ’80.
Proprio in quell’occasione ebbe poi modo di conoscere uno degli ingegneri di Atari, che allora aveva 20 anni e un destino davanti.
Steve Jobs lasciò infatti la Atari poco dopo, per fondare un’azienda che oggi è una delle più quotate del mondo.
Nel 1978 Don Valentine investì 150 mila dollari (dell’epoca) nell’azienda di un ragazzo di 23 anni, uno che non era nemmeno laureato, un’azienda che era quella Apple Inc che poi divenne uno dei simboli più iconici dellla Silicon Valley in cui ancora oggi vengono incubati i giganti della tecnologia.
Ecco, la gente di Sequoia, anche se Valentine è ormai morto, ovviamente, sa benissimo come trasformare una startup in un gigante della borsa valori.
E Anthropic è la prossima candidata, e non importa se gli eventi dei prossimi mesi, e dei prossimi due anni, causeranno una crisi di mercato.
Il capitalismo della crisi non è mai la crisi del capitalismo
Il mercato azionario USA è già in bolla da un quinquiennio. Le quotazioni di Nvidia sono già il simbolo di una bolla AI che tutti aspettano.
Nvidia vendeva schede grafiche da parecchio, ma in questi anni ha visto le sue azioni salire a prezzi vertiginosi perché le richieste del mondo AI ne avevano fatto gonfiare i profitti, portando i prezzi al consumo delle schede grafiche a cifre che prima non erano immaginabili.
In questi ultimi anni Nvidia è entrata di prepotenza tra le ‘magnifiche 7’ aziende più capitalizzate della borsa di New York proprio per la domanda di schede alimentata dal nascente mercato AI.
Gli investitori, non potendo comprare azioni di compagnie AI che non erano ancora quotate, avevano pompato il titolo Nvidia come ‘proxy’ di un’aspettativa di crescita futura che tutti ritengono inevitabile.
Ora arriva Anthropic, che con questa IPO sta anticipando il competitor diretto, OpenAI, da cui viene lo stesso fondatore di Anthropic, Amodei.
Si muoveranno miliardi, anzi, migliaia di miliardi di dollari. Le azioni avranno prezzi stellari; poi, forse, le quotazioni caleranno.
Ci saranno effetti a cascata? Wall Street si approfitterà della ‘bolla AI’ per bruciare dollari e redistribuire la ricchezza, spostandola come al solito dai piccoli investitori – che si coagulano nei mastodontici fondi d’investimento – verso i grandissimi gruppi finanziari?
Ahem, naturalmente sì, è probabile.
Persino uno come Warren Buffet, che ha 96 anni e dovrebbe essere in pensione, se non peggio, ha preparato qualcosa come 500 miliardi di dollari in cash per prepararsi alla prossima crisi di mercato. Quando la Borsa vedrà i prezzi dei titoli calare a picco, con la scusa della bolla AI, le aziende migliori del mercato si potranno comprare a prezzi da discount, permettendo ai ricchi di diventare ancora più ricchi.
E’ il capitalismo, bellezza, niente di nuovo.